
25 documents obligatoires ou utiles pour les artisans du bâtiment
Sommaire8 parties
Un artisan du bâtiment ne produit pas que des travaux : il produit aussi des documents. Devis, factures, attestations, certificats, fiches d'intervention, bordereaux de déchets... La liste est longue. Selon le document et la situation, son absence peut exposer à une sanction financière, rendre un litige plus difficile à défendre ou entraîner un redressement fiscal.
Ce guide recense 25 documents obligatoires ou utiles que tout artisan du BTP doit connaître, classés par étape : avant, pendant et après le chantier. Tous ne sont pas obligatoires pour tout le monde : certains dépendent de votre métier, de votre client ou du chantier.
Documents administratifs entreprise
Ces documents concernent votre entreprise, indépendamment de tout chantier : gardez les informations à jour et produisez un extrait récent lorsqu'il vous est demandé.
1. Extrait Kbis ou extrait d'immatriculation au RNE
Le Kbis (immatriculation au registre du commerce et des sociétés) ou l'extrait d'immatriculation au Registre national des entreprises (RNE) atteste de l'existence légale de votre entreprise. Depuis le 1er janvier 2023, le RNE se substitue notamment au Répertoire des métiers, et l'extrait D1 n'existe plus. Pour leurs vérifications de vigilance, vos donneurs d'ordre peuvent vous demander un Kbis, un extrait RNE ou l'une des autres pièces admises par l'article D8222-5 du Code du travail.
2. Numéros SIREN et SIRET
Le SIREN est le numéro unique d'identification de votre entreprise ; le SIRET, qui le reprend dans ses 9 premiers chiffres, identifie chacun de vos établissements. Le numéro unique d'identification doit figurer sur vos factures, notes de commande, tarifs, documents publicitaires et correspondances professionnelles (article R123-237 du Code de commerce).
3. Assurance décennale
L'article L243-2 du Code des assurances impose de joindre votre attestation d'assurance à vos devis et à vos factures. Son contenu est fixé par l'article A243-3 du même code pour un contrat individuel et par l'article A243-4 pour un contrat collectif de responsabilité décennale souscrit en complément des contrats individuels ; l'attestation d'un contrat individuel indique notamment :
- Le nom et les coordonnées de l'assureur
- Le numéro du contrat et sa période de validité
- Les activités ou missions couvertes
- Si elle vise un ensemble d'opérations de construction, l'étendue géographique des travaux couverts ; si elle vise une opération particulière, son adresse
Le défaut d'assurance décennale est un délit pénal passible de 75 000 EUR d'amende et 6 mois d'emprisonnement, ou de l'une de ces deux peines seulement (article L243-3 du Code des assurances).
4. Assurance RC Pro
Selon le contrat, la responsabilité civile professionnelle peut couvrir les dommages causés aux tiers pendant vos interventions (dégât des eaux chez un voisin, casse accidentelle, etc.). Elle n'est pas obligatoire pour tous les métiers : vérifiez les garanties et exclusions applicables à votre activité.
5. Attestation URSSAF
Pour tout contrat d'au moins 5 000 EUR HT, vos clients professionnels doivent vous demander, à la conclusion puis tous les six mois jusqu'à la fin de son exécution, l'attestation de vigilance URSSAF (attestation de fourniture des déclarations sociales et de paiement des cotisations), datant de moins de six mois, dont ils vérifient l'authenticité, ainsi que, lorsque votre immatriculation est obligatoire, une pièce qui la justifie (articles L8222-1, R8222-1 et D8222-5 du Code du travail).
Documents avant travaux
6. Devis détaillé
Pour les prestations de dépannage, de réparation et d'entretien dans le bâtiment et l'équipement de la maison visées par l'arrêté du 24 janvier 2017, vous remettez au client un devis détaillé avant l'exécution de la prestation ; pour un contrat conclu hors établissement, ce devis prend la forme du contrat prévue par le Code de la consommation (article 4 de cet arrêté). Il comporte les mentions obligatoires prévues par cet article ; pour un devis remis en établissement, notamment la nature exacte des réparations, le décompte détaillé en quantité et en prix de chaque prestation et produit (dont le prix unitaire), la somme globale à payer hors taxes et toutes taxes comprises avec le taux de TVA, et la durée de validité de l'offre. Le devis signé vaut contrat.
7. Attestation TVA taux réduit
Pour appliquer un taux réduit de TVA de 5,5 % ou 10 % à des travaux éligibles dans un logement, le client doit certifier sur le devis ou la facture que les conditions sont remplies (notamment logement achevé depuis plus de 2 ans, affecté à l'habitation). Vous devez disposer de cette certification au plus tard à la date du fait générateur ou de la facturation. Vous conservez ces éléments à l'appui de votre comptabilité ; le client conserve une copie du devis et les factures jusqu'au 31 décembre de la cinquième année suivant la réalisation des travaux pour le taux de 10 % (article 279-0 bis, 3 du CGI), ou suivant l'émission des factures pour le taux de 5,5 % applicable à certains travaux de rénovation énergétique (article 278-0 bis A, IV du CGI).
À noter : depuis le 16 février 2025, les anciennes attestations séparées (CERFA 13947 et 13948, devenues formulaires 1300-SD et 1301-SD) ne sont plus exigées : le client certifie directement sur le devis ou la facture. Pour des travaux de réparation et d'entretien de moins de 1 000 EUR TTC, l'administration admet que les mentions de la certification ne figurent pas sur le devis ou la facture, qui doivent cependant indiquer le nom et l'adresse du client et de l'immeuble, la nature des travaux et le fait que l'immeuble est achevé depuis plus de deux ans (BOI-TVA-LIQ-30-20-90-40, § 90). Consultez notre guide complet sur les attestations TVA.
[Mise à jour au ] : Désormais, l'administration fiscale admet que la remise des formulaires 1300-SD ou 1301-SD (CERFA 13947 et 13948), disponibles sur impots.gouv.fr, tienne lieu de certification sur le devis ou la facture, pour autant que figure sur ces documents l'ensemble des éléments prévus au § 80 du BOI-TVA-LIQ-30-20-90-40 du 9 septembre 2026.
8. Ordre de service
Pour les marchés publics ou les gros chantiers privés, l'ordre de service autorise formellement le démarrage des travaux. Il fixe la date de début et les conditions d'intervention.
9. Formulaire de rétractation
Pour un contrat conclu hors établissement avec un consommateur (par exemple à son domicile), celui-ci dispose en principe d'un délai de rétractation de 14 jours (article L221-18 du Code de la consommation), sauf exceptions prévues par la loi. Lorsque ce droit existe, le contrat est accompagné du formulaire type de rétractation (articles L221-5 et L221-9). Les exigences de l'article L221-9, dont ce formulaire, sont prévues à peine de nullité du contrat (article L242-1). Par ailleurs, si les informations sur le droit de rétractation n'ont pas été fournies, le délai de rétractation est prolongé de 12 mois (article L221-20).
Documents pendant travaux
10. Fiche d'intervention
La fiche d'intervention détaille les opérations réalisées sur le chantier. Pour les fluides frigorigènes, elle est exigée dans les cas prévus (voir le point 13) ; pour les autres métiers, elle garde une trace écrite de ce qui a été fait, utile en cas de litige.
11. Fiche AQC PB2 : Essai en pression
Pour les plombiers, la fiche AQC PB2 documente l'essai d'étanchéité des réseaux d'eau intérieurs avant la réception. Ce n'est pas un document imposé par un texte réglementaire, mais le marché peut l'exiger. Découvrez la procédure dans notre guide sur la fiche AQC PB2.
12. Attestation d'entretien chaudière
Pour les chaudières soumises à l'entretien annuel (puissance nominale de 4 à 400 kW), la personne qui a effectué l'entretien établit une attestation dans un délai de 15 jours suivant sa visite. L'attestation est remise au commanditaire de l'entretien, qui la conserve au moins deux ans (article R224-41-8 du Code de l'environnement, issu du décret n° 2009-649). Consultez notre guide sur l'attestation d'entretien gaz.
13. CERFA 15497 : Fiche fluides frigorigènes
Lorsqu'une intervention sur un équipement contenant des fluides frigorigènes relève d'une activité de catégorie I, II, III ou IV, l'opérateur utilise le formulaire CERFA 15497 comme fiche d'intervention (arrêté du 29 février 2016, article 11). Au niveau européen, ces fluides relèvent du règlement (UE) 2024/573, dit F-Gas III. Voir notre article sur le F-Gas III ou préparer cette fiche depuis DéclarPro.
14. Bordereau BSFF : Fluides frigorigènes
Les déchets dangereux de fluides frigorigènes des catégories CFC, HCFC et HFC, dont les HFO (code déchet 14 06 01*), sont suivis par un bordereau de suivi des fluides frigorigènes (BSFF) électronique sur TrackDechets, sous réserve des exceptions prévues à l'article R541-45 du Code de l'environnement (arrêté du 26 juillet 2022, article 1). Voir notre guide TrackDechets.
15. Bordereau BSDA : Amiante
Les déchets contenant de l'amiante sont tracés par un BSDA. Pour les déchets issus de travaux sur l'amiante, il est émis par le maître d'ouvrage lorsqu'il s'agit d'une personne morale, par vous lorsque les travaux sont commandés par un ménage, ou par la déchetterie publique lorsqu'une personne admise à le faire y a déposé les déchets ; pour les autres déchets contenant de l'amiante, par leur détenteur (arrêté du 21 décembre 2021, article 3). Les plombiers et chauffagistes intervenant sur des installations anciennes peuvent être concernés.
16. BSD : Déchets dangereux
Le bordereau de suivi des déchets dangereux couvre notamment les huiles usagées, les solvants et les autres déchets dangereux. Ces bordereaux sont électroniques et se gèrent sur Trackdéchets depuis le 1er janvier 2022 (décret n° 2021-321 du 25 mars 2021), et depuis le 1er janvier 2023 pour le BSFF (arrêté du 26 juillet 2022, article 7). Vous n'avez pas à émettre le bordereau vous-même si vous êtes admis à déposer vos déchets dangereux en déchetterie ou si vous les remettez à un collecteur de tournée de collecte dédiée (article R541-45 du Code de l'environnement).
17. Plan de prévention
Lorsque votre entreprise, comme entreprise extérieure, fait intervenir des travailleurs dans l'établissement d'une entreprise utilisatrice, y compris ses dépendances ou chantiers (article R4511-1 du Code du travail), hors chantiers de bâtiment ou de génie civil soumis à l'obligation de coordination et autres chantiers clos et indépendants (article R4511-3), les chefs des entreprises utilisatrice et extérieure analysent en commun, après une inspection commune préalable, les risques pouvant résulter de l'interférence entre leurs activités, installations et matériels ; lorsque ces risques existent, les employeurs arrêtent d'un commun accord un plan de prévention avant le début des travaux (article R4512-6). Il doit être écrit si l'opération représente au moins 400 heures de travail prévisibles au total, sous-traitants compris, sur une période de douze mois au plus, ou si elle comporte des travaux figurant sur la liste des travaux dangereux fixée par arrêté (article R4512-7).
Documents après travaux
18. Facture aux mentions obligatoires
La facture doit comporter toutes les mentions obligatoires prévues par le Code de commerce et le CGI. Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre sous cette forme depuis cette date ; l'émission devient obligatoire pour les PME et les micro-entreprises le 1er septembre 2027 (article 26 de la loi n° 2022-1157 du 16 août 2022). Voir notre guide e-facture 2026.
19. PV de réception des travaux
La réception est l'acte par lequel le client, maître de l'ouvrage, accepte les travaux avec ou sans réserves (article 1792-6 du Code civil). Elle marque le point de départ des garanties légales : garantie de parfait achèvement (1 an), garantie de bon fonctionnement (au moins 2 ans, pour les autres éléments d'équipement), garantie décennale (10 ans). Sans PV, la réception peut être tacite ou prononcée en justice, et sa date reste à prouver autrement : un PV signé facilite la preuve de la date de réception et des réserves. Voir notre guide du PV de réception ou préparer ce PV depuis DéclarPro.
20. Attestation de conformité électrique (Consuel)
Doivent faire l'objet d'une attestation de conformité avant leur mise sous tension par le distributeur, notamment : toute nouvelle installation électrique à caractère définitif raccordée au réseau public de distribution, certaines installations de production de moins de 250 kVA qui modifient l'installation intérieure, et toute installation entièrement rénovée alimentée sous moins de 50 kV lorsque le distributeur l'a mise hors tension à la demande de son client pour cette rénovation (article D342-19 du Code de l'énergie). L'installateur l'établit (ou chaque installateur pour sa partie, ou le maître d'ouvrage s'il réalise lui-même l'installation) et la soumet au visa d'un organisme agréé, le Consuel (article D342-20). Il existe quatre modèles d'attestation : jaune, verte, bleue et violette. Voir notre guide Consuel IRVE.
21. Certificat de conformité gaz CC2
Une modification d'installation de gaz existante que vous réalisez exige en principe un certificat de conformité, sauf les opérations que l'article 21, 4° de l'arrêté du 23 février 2018 exclut : notamment les modifications mineures au sens du guide général, les modifications réalisées à l'initiative ou sous la maîtrise d'œuvre du distributeur sur les installations dont il a la garde, et certaines modifications de tuyauteries rendues nécessaires, sous sa maîtrise d'œuvre, par le déplacement ou le changement du compteur. C'est vous, l'installateur, qui l'établissez ; pour les travaux en aval de l'organe de coupure individuelle, c'est le modèle 2, dit CC2. Sauf pour les installations dont le distributeur a la garde, il n'est valide que revêtu du visa d'un organisme habilité par le ministre chargé de la sécurité du gaz (article 22). Pour une installation neuve, le distributeur s'assure qu'il dispose du certificat avant la mise en gaz.
22. Garantie constructeur / Garantie pièces
Lorsque vous vendez à un consommateur un équipement (chaudière, pompe à chaleur, ballon), sa délivrance ou sa mise en service s'accompagne de la remise de la notice d'emploi et des instructions d'installation ainsi que, s'il y a lieu, du contrat de garantie commerciale (article L216-4 du Code de la consommation). Une clause qui exclut ou limite la responsabilité décennale ou la garantie de bon fonctionnement dues au titre des travaux est réputée non écrite (article 1792-5 du Code civil).
Certifications et habilitations
Ces documents attestent de votre compétence professionnelle. Certains sont obligatoires selon votre métier, d'autres sont facultatifs (la qualification Professionnel du Gaz, par exemple). Ceux qui ont une durée de validité doivent être renouvelés à temps.
23. Habilitation électrique (NF C18-510)
Les opérations sur les installations électriques ou dans leur voisinage ne peuvent être effectuées que par des travailleurs habilités (article R4544-9 du Code du travail), par exemple aux niveaux B1, B2, BR ou BC selon les opérations. L'employeur délivre l'habilitation après s'être assuré de la formation du travailleur, puis la maintient ou la renouvelle selon les modalités des normes applicables, dont la NF C18-510 (article R4544-10). Voir notre guide habilitations électriques.
24. Qualification PG / RGE / QualiPAC / Qualifelec
Selon votre métier :
- PG (Professionnel du Gaz) : qualification facultative. Si vous ne détenez pas de qualification particulière au sens de l'article 22 de l'arrêté du 23 février 2018, chaque installation que vous certifiez fait l'objet d'un contrôle systématique par l'organisme habilité
- RGE (Reconnu Garant de l'Environnement) : peut être exigée pour que vos clients bénéficient de certaines aides (MaPrimeRénov', CEE) ; vérifiez les conditions propres à chaque aide
- QualiPAC : pompes à chaleur et chauffe-eau thermodynamiques
- Qualifelec : installations électriques, IRVE
Panorama complet dans notre guide des certifications chauffagiste.
25. Attestation de capacité fluides frigorigènes
Obligatoire pour manipuler des fluides frigorigènes (article R543-99 du Code de l'environnement). Délivrée par un organisme agréé pour une durée maximale de 5 ans (même article).
Documents fiscaux et comptables
Au-delà des documents de chantier, l'administration fiscale exige une documentation comptable rigoureuse :
- FEC (Fichier des Écritures Comptables) : si votre comptabilité est tenue au moyen de systèmes informatisés, vous remettez une copie des fichiers des écritures comptables au début d'une vérification de comptabilité (article L47 A du Livre des procédures fiscales), dans un format conforme à l'article A47 A-1 du même livre.
- Déclarations de TVA : au réel normal, une déclaration mensuelle (trimestrielle si la TVA due sur l'année est inférieure à 4 000 EUR) ; au réel simplifié, en principe une déclaration annuelle et deux acomptes semestriels, en juillet et en décembre (article 287 du CGI)
- Livre des recettes : obligatoire pour les micro-entreprises
- Registre des achats : obligatoire pour les micro-entreprises dont l'activité principale est la vente de marchandises ou la fourniture de logement (article 50-0 du CGI)
- Factures fournisseurs : 10 ans pour un commerçant (articles L123-12 et L123-22 du Code de commerce) ; au titre du délai fiscal, 6 ans, délai porté à 10 ans le 1er janvier 2027 pour les pièces dont le délai de conservation expire après cette date (article L102 B du livre des procédures fiscales ; loi n° 2026-534 du 25 juin 2026, article 36, II)
DéclarPro : générez 30 documents en quelques clics
DéclarPro a été conçu pour les artisans du bâtiment. L'application prépare les documents réglementaires de votre métier à partir des informations que vous saisissez :
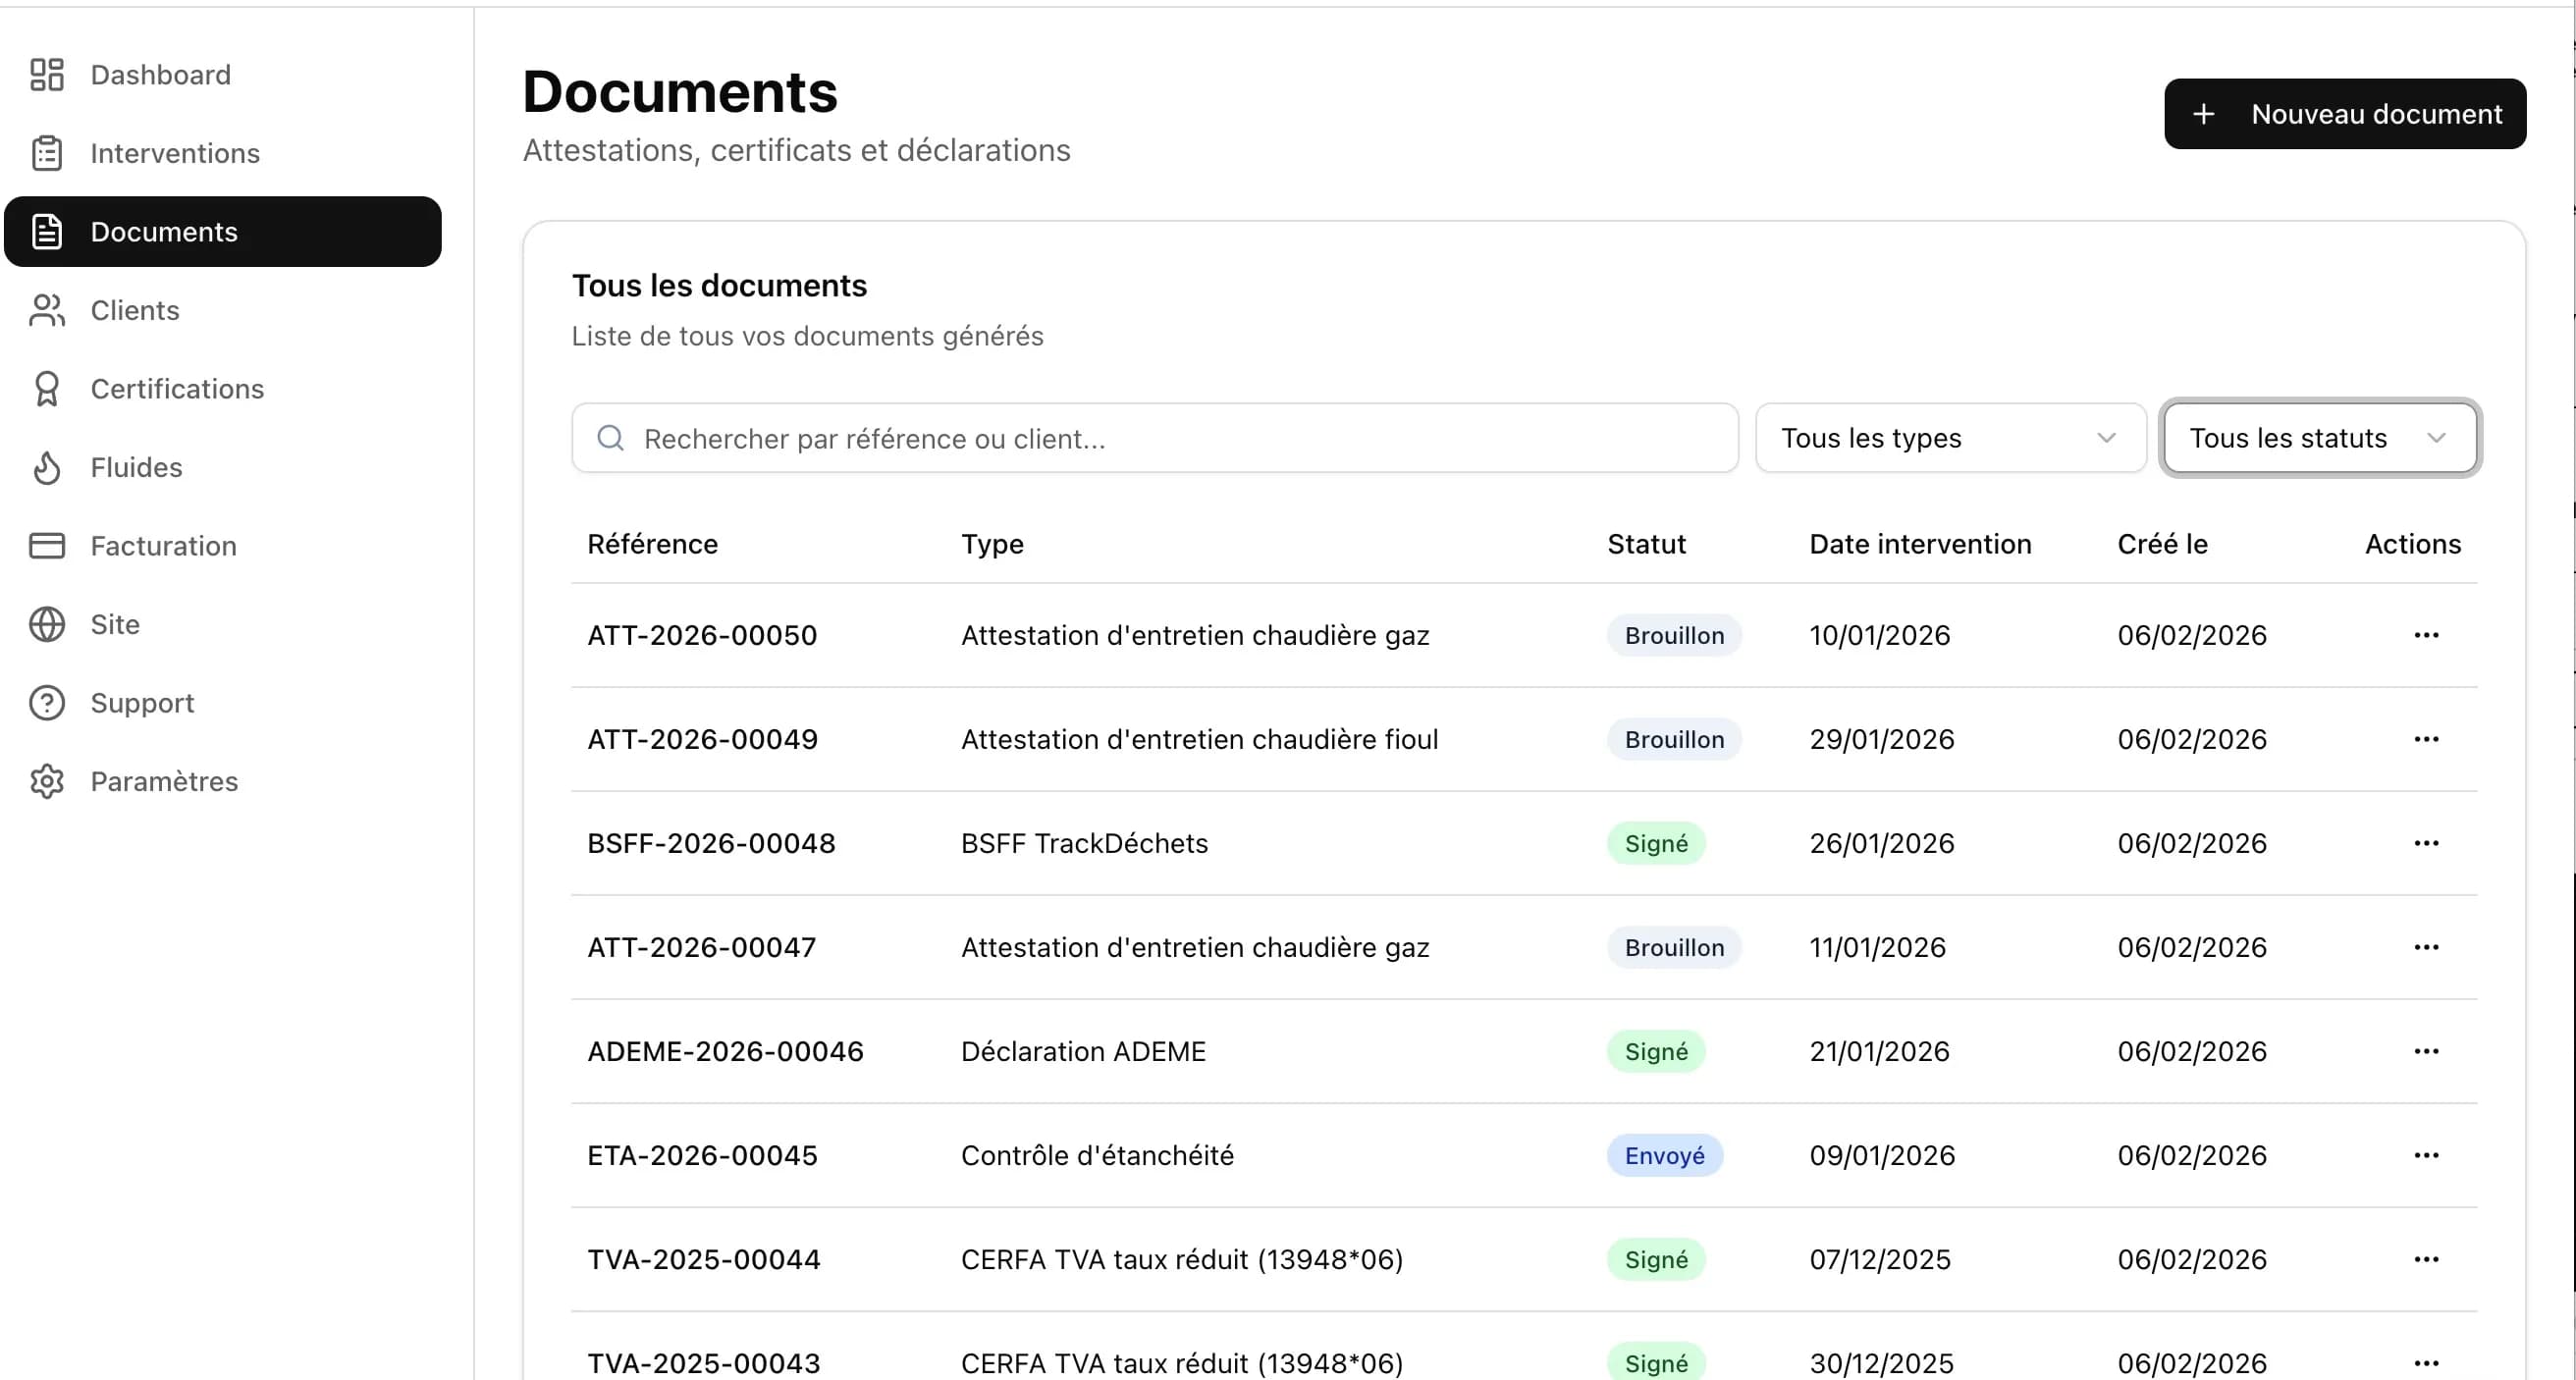
- Devis et factures qui reprennent le SIRET, le numéro de TVA et les informations d'assurance décennale renseignés dans votre compte (l'attestation elle-même reste à joindre)
- TVA multi-taux (5,5 %, 10 %, 20 %) par ligne
- Factures au format Factur-X (profil EN 16931) ; dans le cadre de la facturation électronique obligatoire, leur émission et leur transmission passent par une plateforme agréée (article 289 bis du CGI)
- 30 types de documents : attestations, fiches d'intervention, PV de réception, certificats
- Suivi des certifications avec alertes d'expiration
- Export FEC pour votre comptable
- Utilisation sur téléphone pour préparer vos documents, notamment sur le chantier
Testez DéclarPro gratuitement pendant 14 jours et vérifiez sur vos propres chantiers les documents qu'il prépare pour vous.
FAQ
Combien de temps dois-je conserver ces documents ?
Les délais varient selon le type de document : 10 ans pour les factures et les pièces justificatives d'un commerçant, dont le devis ou la facture portant la certification TVA du client (articles L123-12 et L123-22 du Code de commerce ; le délai fiscal est de 6 ans, article L102 B du livre des procédures fiscales), et, par précaution, au moins 10 ans après la réception pour les preuves liées à la garantie décennale, durée de cette responsabilité (article 1792-4-1 du Code civil), sans que ce texte impose une durée de conservation.
[Mise à jour au ] : Désormais, la loi n° 2026-534 du 25 juin 2026 prévoit que ce délai fiscal passe de six à dix ans le 1er janvier 2027, pour les documents et pièces dont le délai de conservation expire après cette date (article 36, II, de cette loi ; article L102 B du livre des procédures fiscales).
Que risque un artisan sans assurance décennale ?
Le défaut d'assurance décennale est un délit pénal : 75 000 EUR d'amende et 6 mois d'emprisonnement, ou l'une de ces deux peines seulement (article L243-3 du Code des assurances). En pratique, sans garantie mobilisable, l'artisan déclaré responsable risque de supporter lui-même le coût des réparations.
Tous ces documents sont-ils obligatoires pour une micro-entreprise ?
Pas tous : comme pour toute entreprise, certains dépendent de votre métier ou du chantier. Le statut de micro-entreprise ne dispense pas des obligations liées aux travaux. Les principales simplifications concernent la comptabilité (livre des recettes au lieu d'une comptabilité complète) et la TVA (si vous bénéficiez de la franchise en base).
Puis-je conserver ces documents en format numérique ?
Oui. Les documents établis ou reçus sous forme électronique se conservent sous cette forme (article L102 B du livre des procédures fiscales). Les factures reçues sur papier peuvent être numérisées si la copie reproduit l'original à l'identique, selon une organisation documentée qui en assure la disponibilité, la lisibilité et l'intégrité, au format PDF ou PDF A/3, assortie d'un cachet serveur, d'une empreinte numérique, d'une signature électronique ou d'un dispositif sécurisé équivalent, et horodatée (article A102 B-2 du même livre).
Sources et références
- 01Article L243-2 du Code des assurances : attestation d'assurance jointe aux devis et factures
- 02Article L8222-1 du Code du travail : obligation de vigilance du donneur d'ordre
- 03Article D8222-5 du Code du travail : attestation de vigilance et pièces justifiant l'immatriculation
- 04Décret 2009-649 relatif à l'entretien annuel des chaudières
- 05Code de l'environnement : Article R543-99 (attestation fluides frigorigènes)
- 06Article 279-0 bis du CGI : taux de 10 % de certains travaux dans les logements de plus de deux ans et certification du client
- 07BOI-TVA-LIQ-30-20-90-40 du 9 septembre 2026 : justification du taux réduit (certification du client)
- 08Article R541-45 du Code de l'environnement : bordereaux électroniques de suivi des déchets dangereux et des déchets POP
- 09Arrêté du 23 février 2018, article 21 : certificat de conformité des installations de gaz
- 10Article D342-19 du Code de l'énergie : attestation de conformité des installations électriques
- 11Article R4544-10 du Code du travail : habilitation électrique délivrée par l'employeur
- 12Loi n° 2022-1157 du 16 août 2022, article 26 : calendrier de la facturation électronique
- 13Article A243-4 du Code des assurances : attestation d'un contrat collectif de responsabilité décennale
- 14Article 278-0 bis A du CGI : taux de 5,5 % des travaux de rénovation énergétique et certification du client
- 15Article R224-41-8 du Code de l'environnement : attestation d'entretien des chaudières
- 16Article R4512-6 du Code du travail : plan de prévention
- 17Article L216-4 du Code de la consommation : remise de la notice et du contrat de garantie commerciale
- 18Article 1792-5 du Code civil : clauses limitant les garanties réputées non écrites
- 19Article 289 bis du CGI : facturation électronique par une plateforme agréée
- 20Article R4511-1 du Code du travail : intervention d'une entreprise extérieure
- 21Article R4511-3 du Code du travail : exclusion du titre Ier pour les chantiers de bâtiment ou de génie civil soumis à la coordination prévue à L4532-2 et les autres chantiers clos et indépendants, sous réserve des obligations de coopération précisées par cet article
- 22Article L123-12 du code de commerce : obligations comptables de toute personne ayant la qualité de commerçant
- 23Article L123-22 du code de commerce : conservation des pièces comptables pendant dix ans
- 24Article L102 B du livre des procédures fiscales, version en vigueur jusqu'au 31 décembre 2026 : conservation des documents pendant six ans
- 25Article L102 B du livre des procédures fiscales, version en vigueur au 1er janvier 2027 : conservation des documents pendant dix ans
- 26Loi n° 2026-534 du 25 juin 2026, article 36 : délai de conservation de l'article L102 B porté à dix ans, pour les documents et pièces dont le délai de conservation expire après le 1er janvier 2027